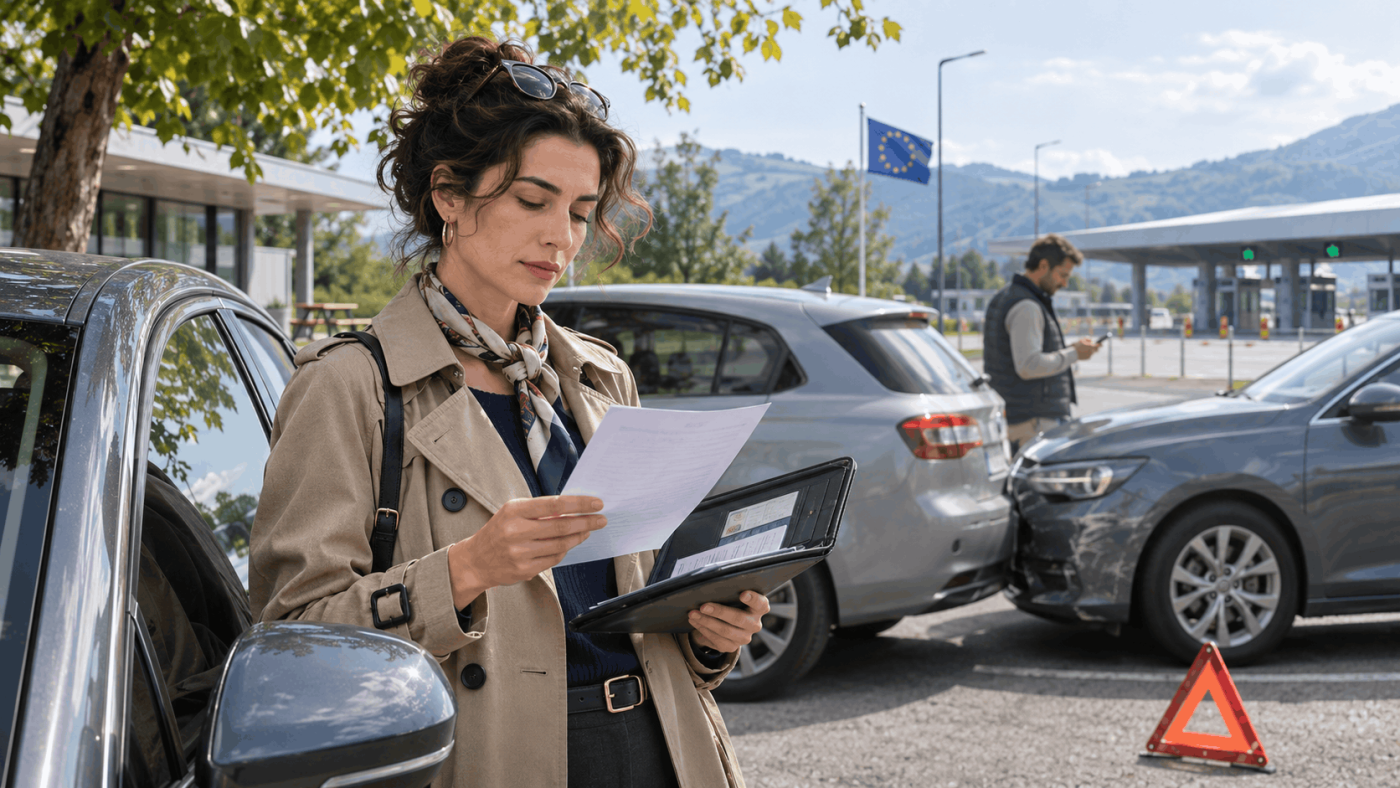
Bulgaristan’a araçla giderken park yerinden çıkan bir otomobile çarptığınızı düşünün. Kimse yaralanmamış olsun ama diğer aracın kapısı hasar görsün. Böyle bir durumda ilk soru, tamir masrafının kime ait olduğudur. Yeşil Kart Sigortası, Türkiye plakalı araçlar için, belgenin geçerli olduğu yabancı ülkelerde üçüncü kişilere karşı doğabilecek hukuki sorumluluğu güvence altına alır. Ancak bu, her kazadaki bütün masrafların karşılanacağı anlamına gelmez. Neyin güvence altında olduğunu bilmek, yabancı bir ülkede tutanak doldurmanız gerektiğinde işe yarar.
Hasar kimin aracında? İlk ayrım burada başlıyor
Bir trafik kazasında sizin aracınız, karşı tarafın aracı ve çevredeki başka mallar zarar görebilir. Yeşil Kart sisteminin odağı, sigortalı aracın kullanımından doğan ve üçüncü kişilere karşı oluşan sorumluluktur. Yani kendi otomobilinizi onaran bir kasko poliçesi gibi çalışmaz.
Karşı tarafın zararının ödenmesi de otomatik değildir. Kazada kimin ne ölçüde sorumlu olduğu, hasarın niteliği ve ilgili ülkedeki kurallar değerlendirilir. Örneğin iki aracın da kusurlu bulunduğu bir kazada sonuç, yalnızca sürücülerden birinin beyanına bakılarak belirlenmez. Kavşakta ışık ihlali iddiası varsa kamera kayıtları veya tanık anlatımları da önem kazanabilir. Sigorta belgesini göstermek, tek başına kusuru kabul ettiğiniz anlamına gelmez.
Yeşil Kart Sigortası hangi maddi zararları karşılayabilir?
Kusurunuz nedeniyle başka bir aracın kaportasında, farında veya camında zarar meydana gelirse bu zarar, ilgili ülkenin zorunlu trafik sigortası kuralları çerçevesinde değerlendirilebilir. Bir park halindeki araca çarpmanız ya da trafik kazası sırasında üçüncü kişiye ait başka bir mala zarar vermeniz de bu çerçevede gündeme gelebilir.
Buradaki önemli ifade “hukuki sorumluluk”. Yeşil Kart Sigortası, poliçesi bulunan sürücünün yaptığı her harcamayı geri ödeyen bir ürün değildir. Ödenecek tutar; kusur, ispatlanan zarar, geçerli teminat ve olayın yaşandığı ülkenin mevzuatına bağlıdır. Bu nedenle olay yerinde hasarı belgelemeniz ve karşı tarafın bilgilerini doğru almanız önem taşır. Hasar küçük görünse bile sonradan ortaya çıkan onarım faturası farklı olabilir. Olay yerinde tahmini bir rakama dayanarak ödeme sözü vermek yerine resmî süreci izleyin.
Yaralanma halinde yalnızca araç tamiri konuşulmaz
Kazaya karışan başka aracın sürücüsü, bir yolcu veya yaya yaralanabilir. Bu durumda bedeni zararlar ve ölümle sonuçlanan kazalardan doğan hukuki sorumluluklar da zorunlu trafik sigortası kapsamındaki değerlendirmeye konu olabilir. Hangi taleplerin ne ölçüde karşılanacağı, kazanın gerçekleştiği ülkedeki düzenlemelere göre belirlenir.
Yaralanma varsa ilk iş sigortayı aramak değil, acil yardım istemektir. Yetkili birimlere haber verin, yaralının güvenliğini gözetin ve olay yerinde yerel makamların talimatlarını izleyin. Sağlık belgeleri ile resmî tutanakları daha sonra ihtiyaç duyulabileceği için saklayın.
Kendi aracınızın masrafı neden dışarıda kalıyor?
Yabancı ülkede direksiyonu kaybedip bariyere çarptığınızı varsayalım. Bariyerde oluşan zarar için üçüncü kişilere karşı sorumluluğunuz gündeme gelebilir. Fakat otomobilinizin tamponu veya kaputu hasar gördüğünde Yeşil Kart bu onarımı üstlenmez.
Aracınızın kendi hasarı için yurt dışı teminatı içeren bir kasko poliçesine ihtiyaç duyabilirsiniz. Üstelik mevcut kaskonuzun olması, yurt dışındaki her kazayı kapsadığı anlamına gelmez. Gitmeden önce coğrafi kapsamı, teminatları ve varsa ek sözleşme koşullarını kontrol edin. Çekici, yol yardımı ve konaklama gibi giderleri de Yeşil Kart’ın standart sorumluluk teminatıyla karıştırmayın.
Kazanın gerçekleştiği ülkenin kuralları belirleyici
Türkiye’deki trafik sigortası limitlerini bilmeniz tek başına yeterli olmaz. Yeşil Kart, gidilen ülkede geçerli zorunlu mali sorumluluk sigortası düzenlemeleri çerçevesinde işlev görür. Dolayısıyla tazminatın değerlendirilmesi, o ülkenin sorumluluk kuralları ve teminat limitleri dikkate alınarak yapılır.
Bu farklılık yüzünden “Türkiye’de böyle yapılıyor” yaklaşımı her zaman işe yaramaz. Kaza tutanağının nasıl düzenleneceği, hangi kurumla iletişime geçileceği ve hangi belgelerin gerekli olduğu ülkeye göre değişebilir. Özellikle yaralanmalı kazalarda kendi ülkenizdeki uygulamayı aynen tekrarlamak yerine yerel yetkililerin yönlendirmesine uyun. Aynı tür kaza farklı ülkelerde farklı başvuru yolları gerektirebilir. Bu nedenle tüm Yeşil Kart ülkeleri için tek bir ödeme tutarı veya evrak listesi vermek doğru olmaz.
Kaza yerinde hangi bilgileri toplamalısınız?
Önce güvenliği sağlayın. Araçları durdurun, gerekiyorsa acil servisleri arayın ve yerel trafik kurallarına uygun davranın. Ardından güvenliyse araçların konumunu, plakalarını ve görünen hasarları fotoğraflayın. Karşı tarafın iletişim, araç ve sigorta bilgilerini alın; varsa tanıkların iletişim bilgilerini de kaydedin.
Tutanak düzenlenmesi gerekiyorsa olayın nasıl gerçekleştiğini anlamadan belge imzalamayın. Dilini anlamadığınız bir metinle karşılaşırsanız açıklama veya çeviri isteyin. Polis raporu, kaza tutanağı, fotoğraflar ve diğer kayıtlar, sonradan olayın değerlendirilmesini kolaylaştırabilir. Her ülkede aynı evrakların aynı yöntemle istendiğini varsaymayın.
Poliçenin ülke kodu ile tarihleri de kapsamın parçası
Yeşil Kart Sigortası tüm dünyada geçerli değildir. Uluslararası sisteme dahil ülkelerdeki geçerlilik, belgenin üzerindeki ülke kodlarına ve güncel sistem koşullarına bağlıdır. Belgede üzeri çizilmiş bir ülke kodu, orada teminatınız olmadığı anlamına gelir. Yalnız gideceğiniz ülkeyi değil, transit geçeceğiniz yerleri de kontrol edin.
Başlangıç ve bitiş tarihleri seyahatinizin tamamını kapsamalı. Dönüş yolculuğunda bir günlük gecikme bile poliçenin vadesi dışında kalmanıza yol açabilir. Belgenin hangi biçimde ibraz edilmesi gerektiğini de düzenleyen sigortacıyla netleştirin.
Bildirimi geciktirmeyin, sonucu varsaymayın
Bir kazadan sonra poliçenizi düzenleyen sigortacı veya acenteyle mümkün olduğunca erken iletişime geçin. Kazanın olduğu ülkedeki Yeşil Kart bürosu ya da yetkilendirilmiş hasar temsilcisi de süreçte rol alabilir. Hangi birime başvurulacağı, olayın koşullarına ve yerel uygulamaya göre belirlenir. Belgelerinizi güvenli bir yerde saklayın, tarihleri ve görüştüğünüz kişileri not edin. Karşı tarafın sigortacısıyla sizin sigortacınızın farklı kurumlar olabileceğini unutmayın. Dosyayı kimin yöneteceğini öğrenip belge gönderilecek adresi doğrulayın. Bu küçük kontrol, evrakların yanlış kuruma ulaşmasını ve sonradan tekrar gönderilmesini önleyebilir.
Selvi Semerci Sigorta olarak, yola çıkmadan önce geçerli ülkeleri ve poliçe süresini birlikte gözden geçirmenizi öneriyoruz. Yurt dışı yolculuğunuz için Yeşil Kart Sigortası kapsamını inceleyerek hangi zararların güvence altında olduğunu ve hangileri için ayrı bir poliçe gerekebileceğini netleştirebilirsiniz.
