Üst Komşudan Su Sızarsa Konut Sigortası Masrafları Karşılar mı?
Sabah mutfağa girdiğinizde tavanda sarı bir leke gördüğünüzü düşünün. Dün orada hiçbir şey yoktu. Önce üst komşunun banyosunda bir sorun olduğunu tahmin ediyorsunuz; ardından duvardan aşağı ince bir su izi uzanıyor. Böyle bir anda insanın aklına önce tamirat, sonra da masraf geliyor. Peki Konut Sigortası bu zararı karşılar mı? Yanıt, suyun nereden geldiğine ve poliçenizin hangi zararları kapsadığına bağlı.
Tavandaki lekenin kaynağını bulmadan karar vermeyin
Üst katta bir musluk açık kalmış olabilir. Çamaşır makinesinin bağlantısı gevşemiş, ortak tesisattaki bir boru çatlamış ya da banyodaki su yalıtımı sorun çıkarmış olabilir. Sonuç aynı gibi görünür: sizin tavanınız ıslanır. Fakat sigorta açısından her neden aynı değildir.
Bu yüzden önce üst komşunuza haber verin. Gerekirse apartman yönetimiyle görüşün ve bir tesisatçıdan sızıntının kaynağını araştırmasını isteyin. Sorun ortak borudaysa doğrudan üst komşuyu suçlamak yanlış olabilir. Kaynak belli olmadan masrafı kimin karşılayacağına ilişkin kesin hüküm vermek sağlıklı değil. Apartman yöneticisine kısa bir mesajla durumu yazılı bildirmek de işe yarar. Böylece sorunun ne zaman başladığı ve kime haber verdiğiniz konusunda elinizde kayıt bulunur.
Konut Sigortası dahili su hasarında nasıl devreye girer?
Birçok konut poliçesi dahili su teminatı sunar. Bu teminat, sözleşmenin koşullarına göre tesisat kaynaklı sızıntıların bina bölümlerinde veya sigortalı eşyalarda oluşturduğu zararı karşılayabilir. Ancak her poliçede aynı kapsam ve limit bulunmaz. Poliçenizde yalnızca bina, yalnızca eşya veya ikisi için birden güvence bulunabilir.
Örneğin tavan boyası kabardıysa bina teminatını kontrol edin. Su kitaplığınıza ulaştıysa eşya teminatına bakın. Aynı olayda iki farklı zarar kalemi ortaya çıkabilir. Konut Sigortası yaptırırken yalnızca prim tutarını karşılaştırmak yerine hangi malın hangi risklere karşı sigortalandığını anlamak bu yüzden önemlidir. Poliçenizin teminat tablosunda “dahili su” ifadesini arayın. Ardından bu başlığın altındaki istisnaları ve varsa muafiyeti okuyun. Bir poliçede bulunan güvence, başka bir şirketin ürününde aynı koşullarla yer almayabilir.
Önce komşuyla mı, sigorta şirketiyle mi konuşmalı?
Diyelim ki üst komşunuz evde değil, telefonuna da ulaşamıyorsunuz. Sızıntı sürerken saatlerce beklemek daha büyük hasara yol açabilir. Güvenliyse ilgili su vanasının kapatılması için yönetimden veya yetkili bir tesisatçıdan yardım isteyin. Elektrik tesisatına yakın su görüyorsanız riske girmeyin; uzman desteği alın.
Ardından kendi sigortacınıza hasarı bildirin. Komşunuzun sigortası bulunmasa bile uygun teminatınız varsa kendi poliçeniz üzerinden inceleme başlayabilir. Sigortacı ödeme yaptıktan sonra, hukuki koşullar oluşursa sorumlu kişiye başvurabilir. Bu işleme rücu denir. Yani her durumda önce komşunuzdan para almanız gerekmez. Elbette komşunuzla sakin bir şekilde iletişim kurmak da önemlidir. Su hasarı bazen iki daireyi birden etkiler. Birbirinizden habersiz tadilat yaptırmak, kaçağın tekrar başlamasına yol açabilir. Bu iletişim sonraki adımları iki taraf için kolaylaştırır.
Parke, boya ve koltuk aynı hesapta mı?
Geçen hafta yeni parke döşettiğinizi, suyun da tam o köşeden ilerlediğini düşünün. Parkenin bir bölümü şişmiş, duvar boyası kabarmış, yakındaki halı da ıslanmış olsun. Bu üç kalemin hepsinin otomatik olarak ödeneceğini varsaymayın. Eksper ya da sigortacının görevlendirdiği kişi, hasarın nedenini ve kapsamını inceleyebilir.
Bir de suyun çıkış noktasındaki arızalı borunun tamiri var. Boru değişimi, kaçak tespiti ve duvarı kırıp yeniden kapatma masrafları, oluşan hasardan ayrı şartlara veya limitlere tabi olabilir. Poliçede bu giderleri açıkça kontrol edin. Sigortacıya danışmadan kapsamlı tadilata girişmek, hasarın nedenini ortaya koymayı güçleştirebilir. Diyelim ki usta tavandaki nemi boyayla kapattı ama borudaki sorun devam etti. Bir ay sonra aynı masrafla yeniden karşılaşabilirsiniz. Öncelik görünür lekeyi silmek değil, suyun geliş yolunu durdurmaktır.
Kiracıysanız ev sahibiyle sorumluluğu karıştırmayın
Kiracı olarak oturduğunuz evde tavana su sızdığında iki ayrı konu var: binaya ait parçalar ve size ait eşyalar. Tavan sıvası ile kendi satın aldığınız çalışma masasının maliki aynı kişi olmayabilir. Bu nedenle ev sahibine durumu bildirin; kendi eşya poliçeniz varsa sigortacınızla da görüşün.
Bina için düzenlenen poliçenin kimin adına olduğu, hangi teminatları içerdiği ve zararın nedeni önem taşır. Kiracı olmanız tüm masrafların otomatik olarak ev sahibine ait olduğu anlamına gelmez. Sorumluluk, arızanın kaynağına ve somut olayın koşullarına göre değişebilir. Ev sahibiniz farklı şehirde yaşıyorsa fotoğrafları ve tesisatçı değerlendirmesini tek mesajda paylaşmanız konuşmayı kolaylaştırabilir. Hangi onarımı kimin organize edeceğini baştan netleştirmek, gereksiz anlaşmazlıkları azaltır.
Fotoğraf çekin ama hasarı büyütmesine izin vermeyin
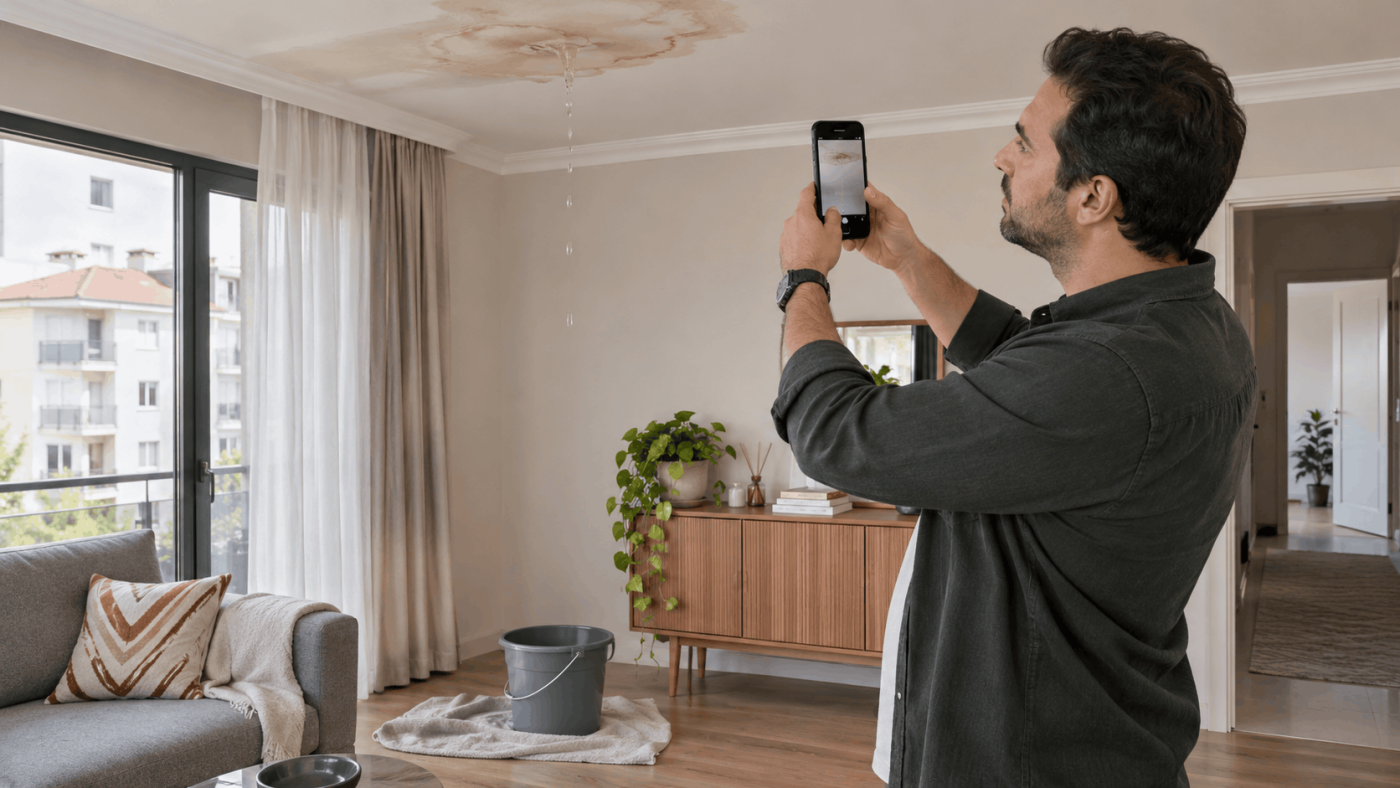
Su damlamaya başladığında telefonla birkaç fotoğraf çekmek aklınıza gelebilir. İyi fikir. Tavandaki izi, zemindeki suyu ve zarar gören eşyaları farklı açılardan kaydedin. Tarihi, ilk ne zaman fark ettiğinizi ve kimlerle görüştüğünüzü de not alın. Tesisatçı bir arıza bulursa servis raporunu ve varsa faturayı saklayın.
Yine de belge toplamak için suyun akmasına seyirci kalmayın. Önce güvenli biçimde zararı sınırlayın. Acil müdahale gerekiyorsa yapılan işlemleri belgeleyin ve sigortacıya mümkün olan en kısa sürede haber verin. Gereken belgeler ile ihbar koşulları poliçeye ve hasarın niteliğine göre değişebilir. Sırf hız kazanmak için gerçek dışı bir hasar açıklaması yapmayın. Yaşadığınız durumu olduğu gibi aktarın; kaynağından emin değilseniz bunu da açıkça belirtin. Tahminle kesin bilgi aynı şey değildir.
Küçük bir su lekesi size neyi hatırlatmalı?
Tavandaki leke kuruyunca sorunun bittiğini sanmak kolay. Oysa duvarın içinde nem kalmış veya kaçak devam ediyor olabilir. Özellikle aynı yerde tekrar tekrar iz çıkıyorsa yalnızca boya yaptırmak çözüm değildir. Önce nedenini bulun, sonra onarımı planlayın. Sürekli nem, bakım eksikliği ve ani tesisat arızası sigorta açısından farklı sonuçlar doğurabilir.
Selvi Semerci Sigorta olarak poliçe seçerken bu ayrıntıları önceden konuşmayı öneriyoruz. Evinizin ve eşyalarınızın hangi risklere karşı korunduğunu anlamak için Konut Sigortası seçeneklerini inceleyebilirsiniz. Hasar günü sürpriz yaşamamanın yolu, poliçenizi yalnızca satın alırken değil, ihtiyaç doğmadan önce de okumaktan geçiyor.
